 在线订舱
美国对中国木制家具反倾销复审更新:最高251.64%
2026年8月,美国对中国木制家具的反倾销政策再次成为行业关注重点。
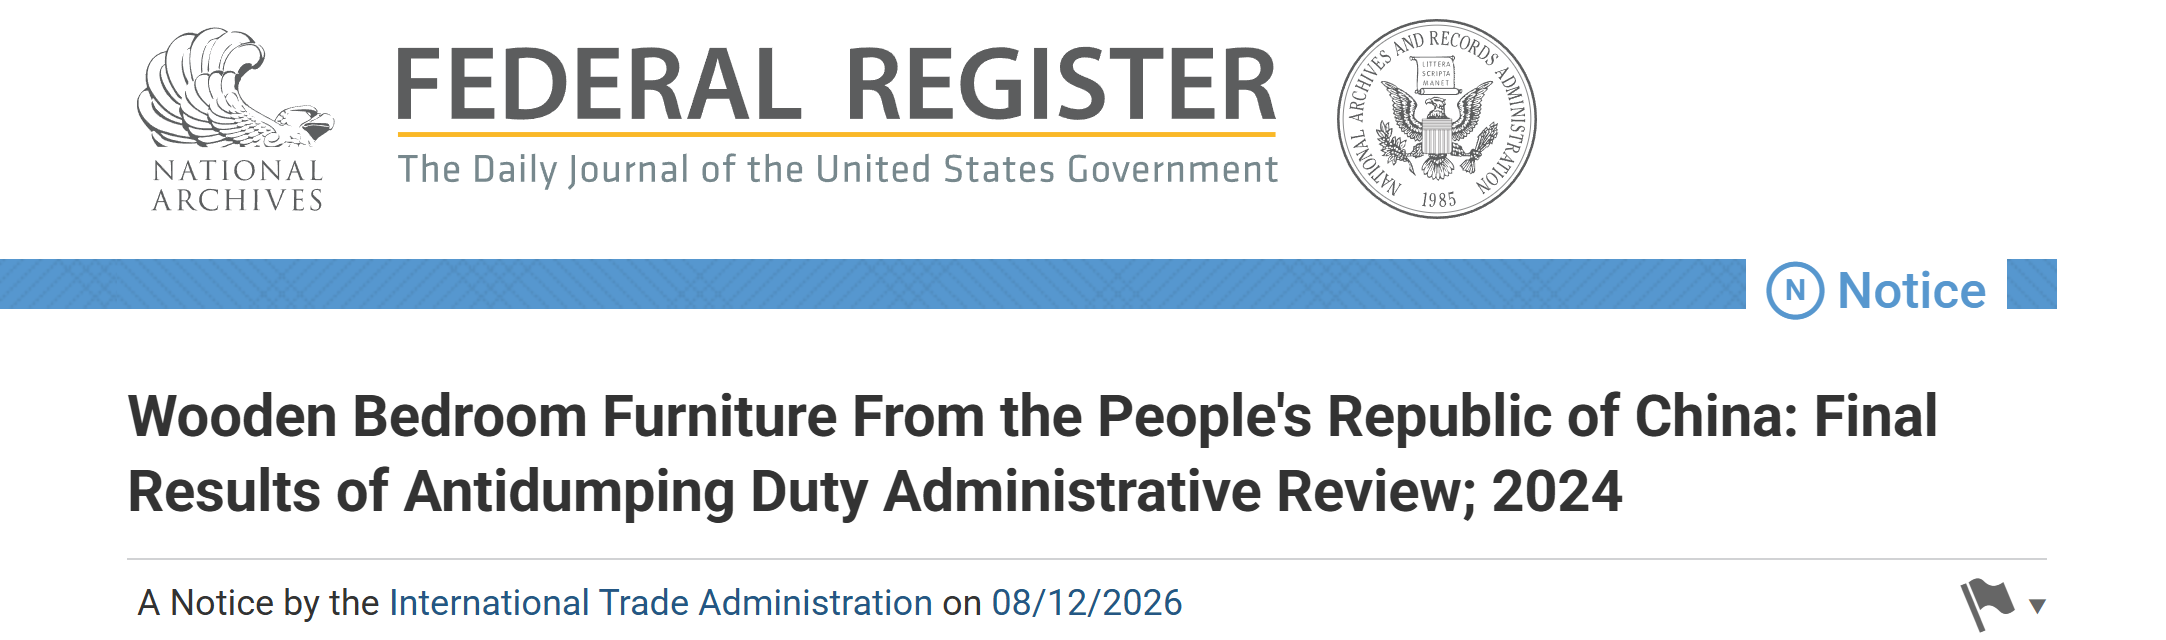
美国商务部(U.S. Department of Commerce)于2026年8月12日公布中国木制卧室家具2024年度反倾销行政复审终裁。11家受审企业未能取得独立税率资格,被纳入 China-wide Entity(中国全国实体),相关反倾销现金保证金率继续按 216.01% 执行。
与此同时,中国木制橱柜和浴室柜仍面临更高的反倾销税率及多重关税叠加风险。目前,该品类China-wide Entity反倾销税率仍为251.64%。
对于计划出口美国的中国家具企业而言,产品是否落入AD/CVD范围、生产商和出口商身份、独立税率资格以及其他附加关税,均可能直接影响美国进口端的实际成本。
一、最新复审结果
本次木制卧室家具行政复审覆盖2024年1月1日至12月31日。美国商务部最终确认,11家受审企业未能证明其具有独立税率资格,因此被视为China-wide Entity的一部分。
对于没有独立税率的中国出口商,目前相关木制卧室家具适用:
AD反倾销现金保证金率:216.01%
该要求自2026年8月12日Federal Register公布之日起适用于相关新进口货物,并持续有效,直至美国商务部进一步调整。
木制橱柜和浴室柜方面,目前已生效的2023–2024年度AD行政复审终裁继续维持:
China-wide Entity AD税率:251.64%
需要区分的是,251.64%并非2026年8月新增加的税率。美国商务部2026年4月终裁确认该全国实体税率继续适用;2026年7月公布的新一轮2024–2025年度AD行政复审目前仍处于初裁阶段,China-wide Entity税率暂时仍为251.64%,最终结果尚待公布。
二、重点品类税负
木制卧室家具与木制橱柜、浴室柜虽然同属家具产品,但在美国进口端面临的关税结构存在明显差异。
木制卧室家具
216.01%只是China-wide Entity的AD反倾销税率,并不代表全部进口税负。
对于典型的中国原产木制卧室家具,如果具体产品MFN基础税率为0%,同时适用25%的Section 301附加关税及216.01%的China-wide Entity AD税率,则典型风险测算为:
0% MFN + 25% Section 301 + 216.01% AD = 241.01%
相关木制卧室家具HTS项目被纳入Section 301相关清单;现行HTSUS下部分相关木制卧室家具项目的Column 1一般税率为Free。实际是否适用仍须根据具体HTSUS归类及Chapter 99条款确认。
以海关完税价格100,000美元为例,在上述条件全部成立的情况下,仅按比例税费测算约为:241,010美元
因此,不能简单将216.01%理解为该类产品的“总关税”。
木制橱柜 / 浴室柜
木制橱柜和浴室柜的税负结构更加复杂,部分产品可能同时涉及:
· Section 301:25%
· Section 232木制品关税:25%
· AD反倾销:China-wide Entity 251.64%
· CVD反补贴:根据具体生产商/出口商确定适用税率
美国Section 232木制品措施规定,适用范围内的厨房橱柜、浴室柜及相关零部件自2025年10月14日起适用25%附加关税。原计划进一步提高的税率随后被推迟,因此截至2026年8月仍维持25%,下一阶段上调时间为2027年1月1日。
CVD反补贴税不能直接套用AD案件中的“China-wide Entity”概念。2025年修订后的CVD All-Others税率为18.17%;美国商务部2026年7月公布的2024年度CVD复审初裁也明确,对没有其他适用公司专属率的生产商和出口商,All-Others税率继续为18.17%。
因此,在以下条件同时成立的高风险测算模型下:
0% MFN + 25% Section 301 + 25% Section 232 + 251.64% AD + 18.17% CVD = 319.81%
以海关完税价格100,000美元为例,仅上述比例税费测算可达到约:319,810美元
需要特别说明的是,319.81%并不是所有中国木制橱柜和浴室柜统一适用的综合税率。AD和CVD必须分别核对,尤其是CVD应优先确认具体生产商、出口商是否存在有效的公司专属率;Section 301、Section 232及MFN税率同样需要根据具体SKU和HTSUS归类判断。
此外,2026年2月实施的10% Section 122临时进口附加税,按原公告适用期至2026年7月24日;同时,已适用Section 232关税的商品原则上不再叠加该临时附加税。因此,在2026年8月的常态税负测算中,不应机械地把此前出现过的所有临时关税继续叠加。
三、适用范围判断
判断木制家具是否受到AD/CVD措施影响,不能只依据HS Code、HTSUS编码或商业品名。
美国反倾销和反补贴案件均有独立的 Written Scope(书面产品范围)。美国商务部在木制卧室家具以及木制橱柜、浴室柜相关复审文件中均明确以Order的产品Scope界定受措施覆盖的商品。
因此,产品用途、结构、材质、组装状态以及零部件形态等,都可能影响最终判断。
尤其对于厨房橱柜、浴室柜、柜门、抽屉、柜体组件及RTA / flat-pack产品,不能仅凭申报名称或HTSUS编码判断是否落入AD/CVD范围。
四、出货前核查重点
对于计划出口美国的相关木制家具,建议在订舱及进口申报前重点确认:
1. 产品是否落入AD/CVD Written Scope
2. 实际生产商和出口商身份是否准确
3. 出口商是否具有有效的Separate Rate
4. 对应AD/CVD Case Number及最新适用现金保证金率
5. Section 301、Section 232等Chapter 99附加关税是否适用
其中,生产商、出口商和独立税率资格尤其重要。
以木制橱柜和浴室柜为例,2026年4月终裁中,China-wide Entity税率为251.64%,而获得独立税率资格的企业适用税率明显低于全国实体税率,说明出口主体及Separate Rate资格可能直接影响进口端的AD成本。
因此,在更换工厂、出口主体或调整供应链结构后,不建议直接沿用历史订单的税率及申报方式。
五、现金保证金与最终清算
美国AD/CVD采用回溯式征税机制。
货物进口时征收的通常是 Estimated Cash Deposit(预估现金保证金),并不意味着该批货物最终应缴的反倾销或反补贴税额已经确定。
行政复审完成后,美国商务部会根据相关复审结果向美国海关与边境保护局(CBP)发出评估和清算指令。因此,最终清算结果可能与货物入境时缴纳的现金保证金存在差异。
对于进口商而言,后续可能涉及补缴税款、退还部分保证金或其他清算调整。
本次木制卧室家具终裁还再次提醒进口商,应按规定完成反倾销税偿付相关证明。未按要求处理可能导致美国商务部推定存在税款偿付,并产生额外的反倾销税评估风险。
TPL观点
当前美国木制家具进口合规已经不能仅依靠HS Code和基础关税进行判断。
对于木制卧室家具、厨房橱柜、浴室柜及相关零部件,企业在出货前应重点确认产品Scope、生产商、出口商、独立税率资格、最新AD/CVD现金保证金率,以及Section 301、Section 232等附加关税要求。
从目前的税率结构来看,China-wide Entity身份可能显著放大美国进口端的税务成本。尤其对于同时涉及AD、CVD及多项附加关税的产品,建议在订舱和正式进口申报前完成产品范围与税率核查,避免货物抵港后产生超出预期的进口成本及清关风险。
TPL将持续关注美国关税、海关及进口合规政策变化,为美线货物运输提供专业的物流支持。
本文根据美国商务部、Federal Register、美国国际贸易委员会(USITC)、美国贸易代表办公室(USTR)及美国政府公开信息整理,仅供贸易及物流信息参考,不构成法律、税务或海关申报意见。AD/CVD税率及适用范围具有企业、产品和时间敏感性,实际出货及进口申报应以美国主管机构最新规定,并结合具体产品、生产商、出口商及实际HTSUS归类核实为准。